
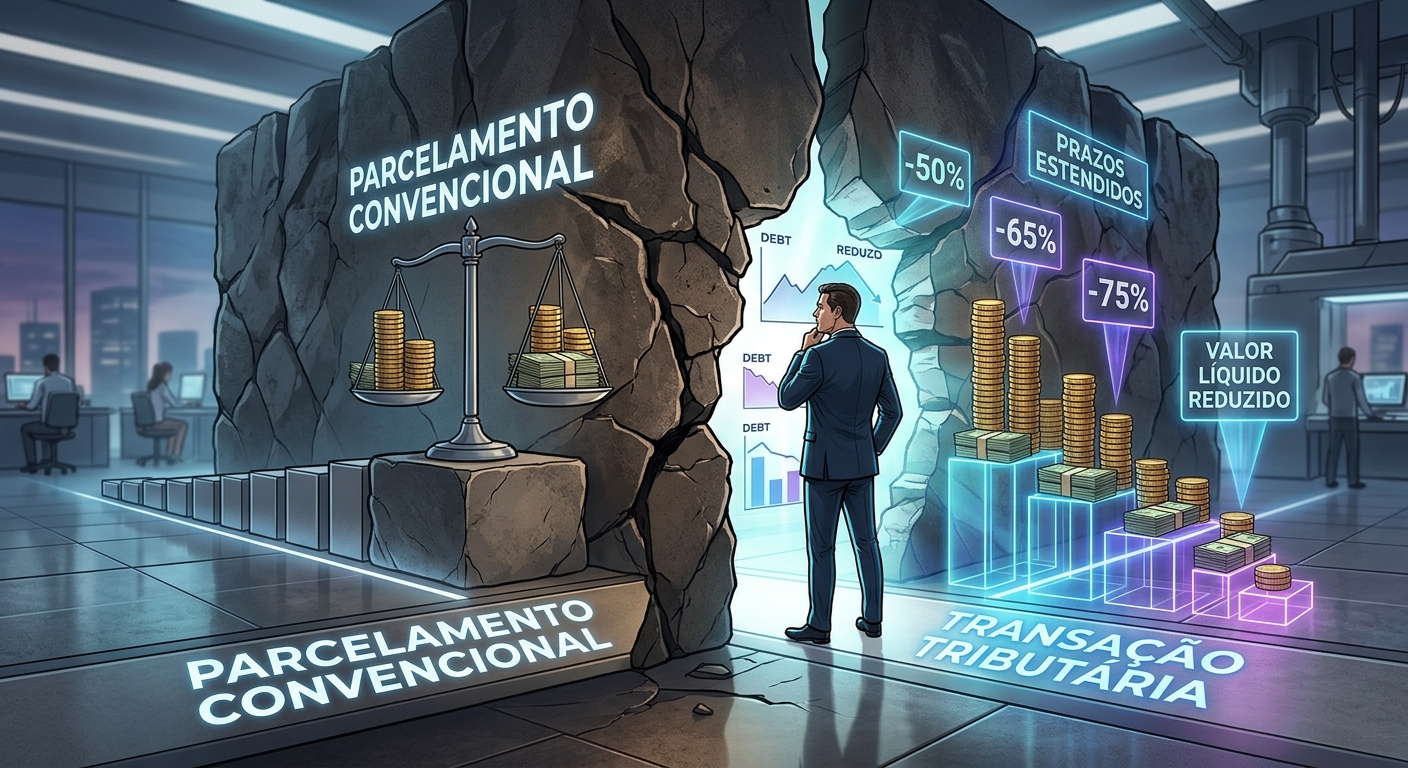
Quando uma empresa acumula débitos tributários, ela se depara com duas grandes opções de regularização: o parcelamento convencional (regulado pela Lei nº 10.522/2002) e a Transação Tributária (Lei nº 13.988/2020). A diferença entre as duas vai muito além do número de parcelas — e escolher a opção errada pode custar caro.
O parcelamento convencional: simples, mas com limitações importantes
O parcelamento ordinário da dívida ativa federal permite o pagamento em até 60 meses, com a dívida corrigida pela taxa SELIC. Ele é acessível em termos de documentação e pode ser feito diretamente no portal da PGFN. Contudo, não há desconto sobre o principal, multas ou juros — o contribuinte paga a dívida integral. Para empresas com dívidas muito envelhecidas, essa pode ser uma escolha financeiramente desvantajosa.
A Transação Tributária: mais complexa, potencialmente muito mais vantajosa
A transação permite negociar descontos reais sobre a dívida consolidada — chegando a 65% em casos de maior vulnerabilidade financeira — e prazos de até 120 meses. A PGFN utiliza indicadores econômico-financeiros da empresa para definir o perfil e as condições ofertadas. Isso significa que empresas com fluxo de caixa comprometido tendem a obter condições muito mais favoráveis.
Comparação prática
Considere uma empresa com R$ 500.000,00 em dívida consolidada (incluindo multas de 75% e juros SELIC acumulados por 6 anos). No parcelamento convencional: dívida integral em 60 parcelas de aproximadamente R$ 8.333,00 (mais correção). Na transação com desconto de 50% e prazo de 84 meses: parcelas próximas a R$ 2.976,00 — uma diferença expressiva no fluxo de caixa mensal.
A escolha entre as duas modalidades deve considerar o volume e a natureza dos débitos, a situação financeira atual da empresa, os prazos disponíveis e a elegibilidade para cada modalidade. Não existe uma resposta universal — a melhor opção depende do mapeamento individualizado da dívida.
📩 Quer saber qual modalidade de regularização é a mais vantajosa para a sua empresa? Entre em contato.
