
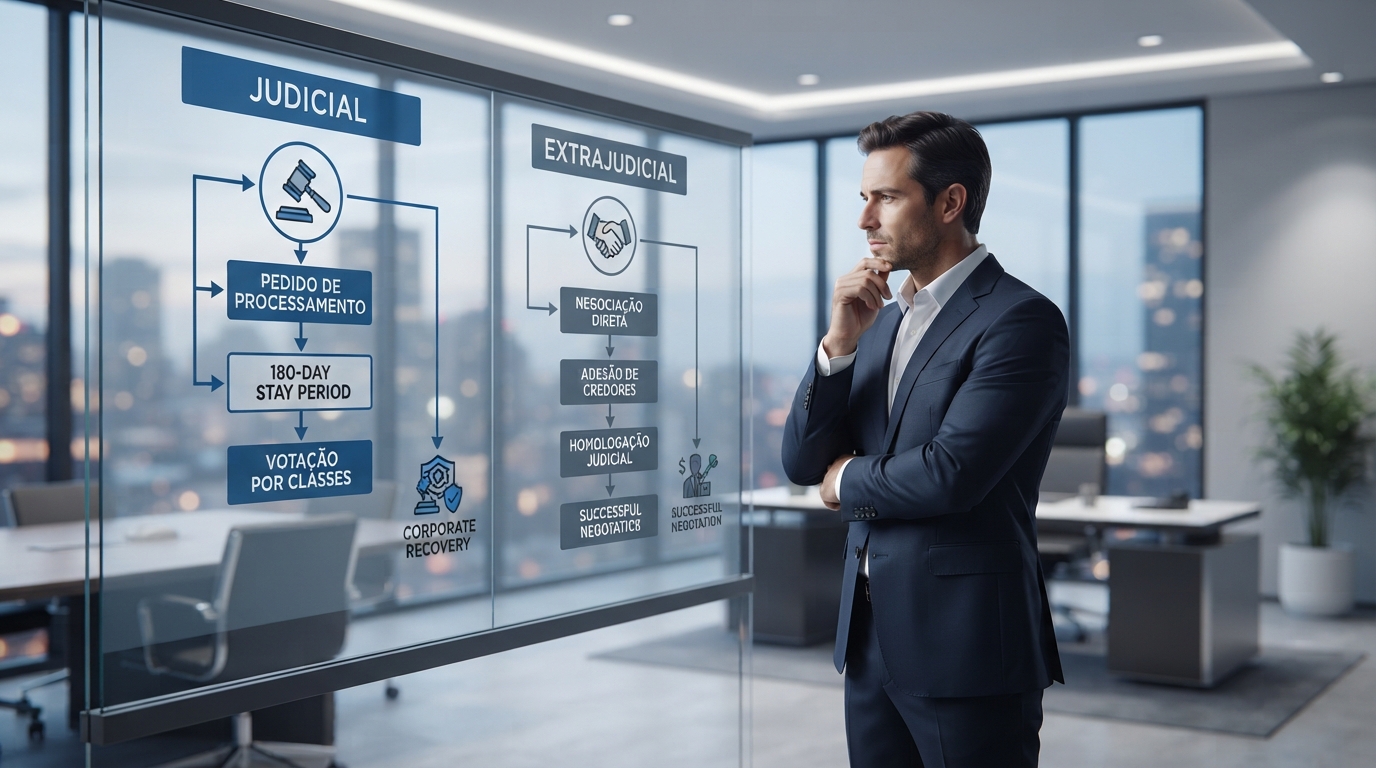
Empresas em crise têm dois instrumentos principais na Lei 11.101/2005: a recuperação judicial e a recuperação extrajudicial. A reforma da Lei 14.112/2020 aproximou os dois e fortaleceu a negociação, mas as diferenças continuam relevantes. Escolher o caminho errado pode custar tempo, credibilidade e caixa.
Recuperação judicial: o que oferece
• Stay period: a suspensão de ações e execuções por 180 dias, prorrogável uma única vez por igual período, em caráter excepcional e desde que o devedor não tenha contribuído para o atraso (art. 6º, § 4º). Outras hipóteses de extensão dependem de plano alternativo dos credores.
• Plano em 60 dias contados do deferimento do processamento, com meios de recuperação e projeção de fluxo de caixa.
• Conciliação e mediação incentivadas antes e durante o processo (art. 20-A).
• Financiamento do devedor (DIP financing), nos arts. 69-A a 69-F.
• Novação das dívidas sujeitas ao plano, com votação por classes de credores.
Limites: exposição pública, custo, fiscalização judicial e prazos. Alguns créditos ficam fora, como os tributários e os de credores com garantia fiduciária (art. 49, § 3º).
Recuperação extrajudicial: o que oferece
• Negociação direta com os credores, sem processamento judicial prévio da crise.
• Pode abranger a totalidade de uma ou mais espécies de créditos, ou grupos de mesma natureza.
• Homologação judicial que obriga todos os credores abrangidos, desde que o plano seja assinado por credores que representem mais da metade dos créditos de cada espécie (art. 163; antes da Lei 14.112/2020 era 3/5).
• Possibilidade de pedir a homologação com adesão de pelo menos 1/3 dos créditos de cada espécie, com compromisso de atingir o quórum em 90 dias improrrogáveis (art. 163, § 7º).
• Suspensão de ações e execuções desde o pedido, em relação às espécies de crédito abrangidas (art. 163, § 8º).
• Créditos trabalhistas e por acidente de trabalho só podem ser sujeitos mediante negociação coletiva com o sindicato.
Limites: não alcança créditos tributários nem os do art. 49, § 3º; depende de apoio relevante dos credores; e exige requisitos de regularidade do devedor.
Tabela comparativa
Início
Recuperação judicial: Pedido com processamento judicial
Recuperação extrajudicial: Negociação prévia e pedido de homologação
Suspensão de execuções
Recuperação judicial: 180 dias, prorrogável uma vez
Recuperação extrajudicial: Desde o pedido, para as espécies abrangidas
Quórum
Recuperação judicial: Votação por classes
Recuperação extrajudicial: Mais da metade dos créditos de cada espécie
Tributos
Recuperação judicial: Fora do plano
Recuperação extrajudicial: Fora do plano
Visibilidade
Recuperação judicial: Alta
Recuperação extrajudicial: Em geral menor, mas há publicidade do pedido
Quando considerar
Recuperação judicial: Crise ampla, pluralidade de credores, necessidade de proteção imediata
Recuperação extrajudicial: Crise concentrada em poucos credores ou espécies, com adesão negociada
Tributos: igual nas duas vias
Em qualquer das vias, o passivo fiscal exige estratégia própria: parcelamentos especiais para quem está em recuperação judicial (arts. 10-A e 10-B da Lei 10.522/2002), transação na PGFN e transações estaduais e municipais quando existentes. Essa equação é decisiva para o fluxo de caixa.
Como decidir
1. Mapeie quem são os credores relevantes e quanto cada um representa.
2. Teste a viabilidade de negociação direta: há credores-âncora dispostos a assinar?
3. Avalie o grau de urgência: já existem bloqueios, penhoras ou execuções de garantias?
4. Simule o fluxo de caixa com o plano, incluindo tributos.
5. Considere a reputação e o custo da exposição.
Em Minas Gerais, o TJMG já noticiou a homologação de plano de recuperação extrajudicial em segunda instância, o que mostra que a via é admitida e pode ser discutida em recurso, inclusive quanto ao art. 163.
Perguntas frequentes
Posso converter extrajudicial em judicial? A lei prevê possibilidade de conversão a pedido do devedor em certas hipóteses.
Extrajudicial exige o fim da crise? Exige que o devedor preencha os requisitos do art. 48.
Base normativa e fontes conferidas
• Lei 11.101/2005, arts. 6º, 20-A, 49, 69-A a 69-F, 161 a 167; Lei 14.112/2020.
• TJMG (notícia sobre homologação de plano extrajudicial) e doutrina consultada. Os dispositivos devem ser conferidos na redação atual da lei.
Leia também
• Organização financeira e fluxo de caixa: como preparar a empresa antes de negociar passivo fiscal
Sobre a autora
Sílvia Moreira Ferreira é advogada (OAB/MG 162.100), com atuação em Direito Bancário, Direito Tributário e Contencioso Cível, em Belo Horizonte/MG.
Acompanhe no Instagram
Quer receber mais conteúdo jurídico claro e atualizado sobre os temas deste artigo? Siga @dra.silvia.ferreira.adv no Instagram.
Aviso: este artigo tem caráter exclusivamente informativo e educativo e não constitui consulta jurídica nem promessa de resultado. Cada caso exige análise individual de documentos, prazos e normas vigentes. Informações conferidas em 30/10/2026.
