
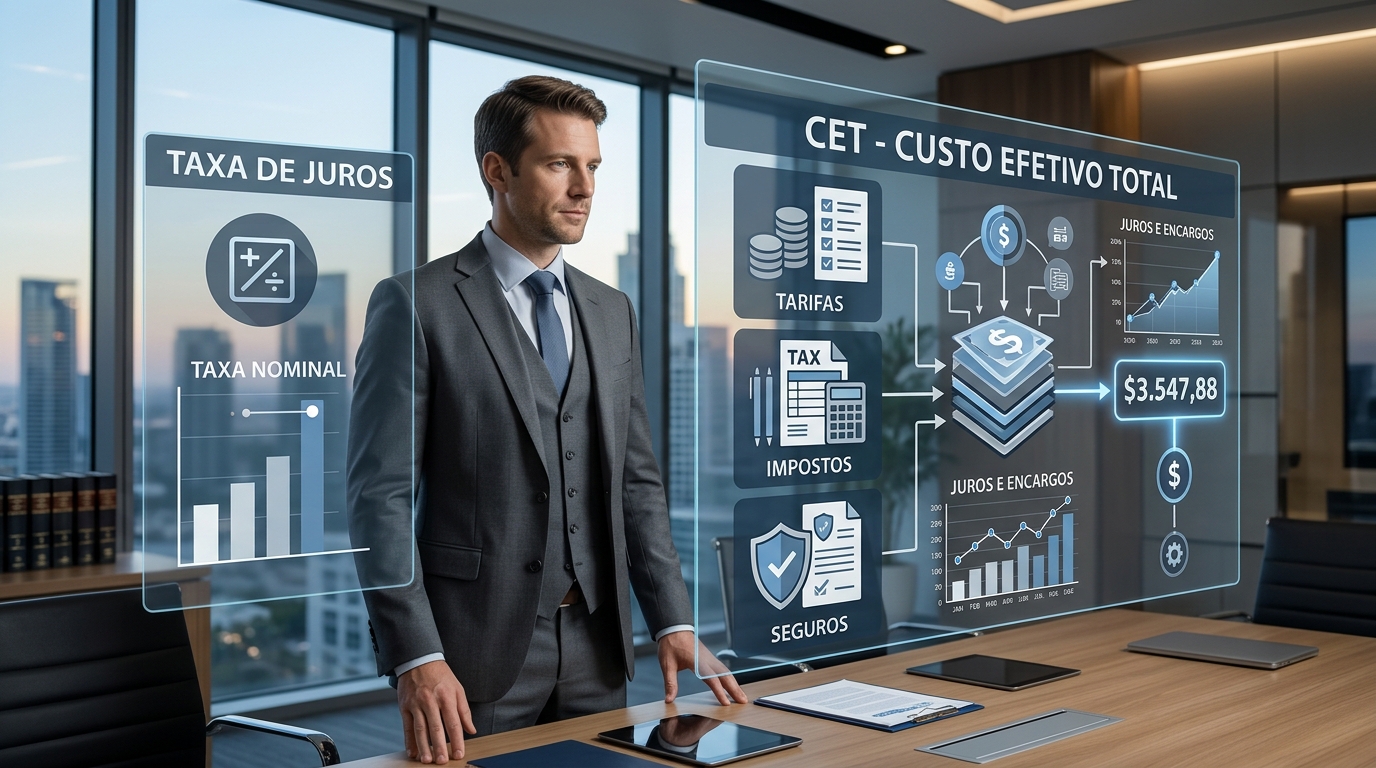
Quando alguém contrata um empréstimo ou financiamento, a pergunta mais importante é: quanto isso custa de verdade? A resposta não está só na taxa de juros anunciada. Está no Custo Efetivo Total (CET), que reúne juros, tarifas, tributos, seguros e outras despesas da operação. Contratos que não informam o CET, ou que o informam de forma confusa, violam o dever de transparência.
O que é o CET
O CET é a taxa que expressa o custo total da operação de crédito, incluindo, além dos juros, as despesas e encargos que o consumidor paga para obter o crédito. A obrigação de calcular e informar o CET decorre da regulamentação do Conselho Monetário Nacional. A Resolução CMN 3.517/2007, que a instituiu, foi revogada pela Resolução CMN 4.881/2020 (em vigor desde 01/02/2021), que hoje dispõe sobre o cálculo e a informação do CET nas operações de crédito e de arrendamento mercantil financeiro. A abrangência por tipo de cliente (pessoa física, micro e pequenas empresas e demais) deve ser conferida na norma vigente.
Fundamento no CDC: informação adequada
O CDC assegura como direito básico a informação adequada e clara sobre produtos e serviços (art. 6º, III). Para o crédito, o art. 52 exige informação prévia e adequada sobre:
1. o preço do produto ou serviço em moeda corrente;
2. o montante dos juros de mora e da taxa efetiva anual de juros;
3. os acréscimos legalmente previstos;
4. o número e a periodicidade das prestações;
5. a soma total a pagar, com e sem financiamento.
Falhas nessa informação podem sustentar a nulidade de cláusulas e a revisão do contrato.
Onde o CET ajuda na revisão
• Comparar propostas: o CET permite comparar financiamentos diferentes.
• Identificar custos embutidos: tarifas, seguros e despesas aparecem no cálculo.
• Detectar divergências: se o CET informado é incompatível com a taxa e as prestações, há indício de erro ou ocultação.
• Medir abusividade: o CET, e não só a taxa nominal, mostra a carga real sobre o consumidor.
Sinais de falha informacional
1. Contrato sem CET ou com CET em local de difícil visualização.
2. Taxa mensal e anual inconsistentes.
3. Valor liberado muito inferior ao financiado, sem discriminação.
4. Seguros e tarifas ausentes do demonstrativo.
5. Prestação incompatível com a taxa informada.
Teste de coerência
Com valor financiado, prazo e prestação, um perito pode calcular a taxa implícita (engenharia reversa) e comparar com a taxa e o CET declarados. Se houver diferença relevante, o contrato pode ter custos ocultos ou capitalização não informada.
Consequências jurídicas
• Nulidade de cláusulas em contratos de adesão que violem a transparência.
• Aplicação da taxa média quando a taxa não puder ser comprovada (Súmula 530).
• Restituição de valores cobrados indevidamente.
• Eventual responsabilização por prática abusiva.
Dicas para o consumidor e o empresário
1. Peça a simulação por escrito antes de contratar.
2. Compare o CET, não só a taxa.
3. Guarde todas as vias do contrato e dos aditivos.
4. Questione tarifas e seguros que não pediu.
5. Reavalie o contrato quando as condições mudarem.
Perguntas frequentes
CET e taxa de juros são a mesma coisa? Não. O CET inclui outros custos.
Contrato sem CET é nulo? A falha pode gerar consequências, mas a análise depende do caso e da prova do prejuízo.
Base normativa e fontes conferidas
• CDC, arts. 6º, III, e 52; Resolução CMN 4.881/2020 (que revogou a Resolução CMN 3.517/2007); Súmula 530 do STJ.
• Verifique a regulamentação vigente do CMN e do Banco Central.
Leia também
• Cláusulas abusivas em contratos bancários: o que o art. 51 do CDC e a jurisprudência consideram nulo
• Taxa média do Banco Central na revisão de contratos: Súmula 530 do STJ, quando usar e como provar
Sobre a autora
Sílvia Moreira Ferreira é advogada (OAB/MG 162.100), com atuação em Direito Bancário, Direito Tributário e Contencioso Cível, em Belo Horizonte/MG.
Acompanhe no Instagram
Quer receber mais conteúdo jurídico claro e atualizado sobre os temas deste artigo? Siga @dra.silvia.ferreira.adv no Instagram.
Aviso: este artigo tem caráter exclusivamente informativo e educativo e não constitui consulta jurídica nem promessa de resultado. Cada caso exige análise individual de documentos, prazos e normas vigentes. Informações conferidas em 30/10/2026.
